2025년 2분기 전국 오피스 임대가격지수는 전분기 대비 0.7%, 전년 동기 대비 2.4% 상승했다. 그러나 지역별로는 명암이 뚜렷하게 갈렸다. 수도권은 상승세를 주도하는 반면, 일부 지방 대도시는 하락세를 피하지 못했다.
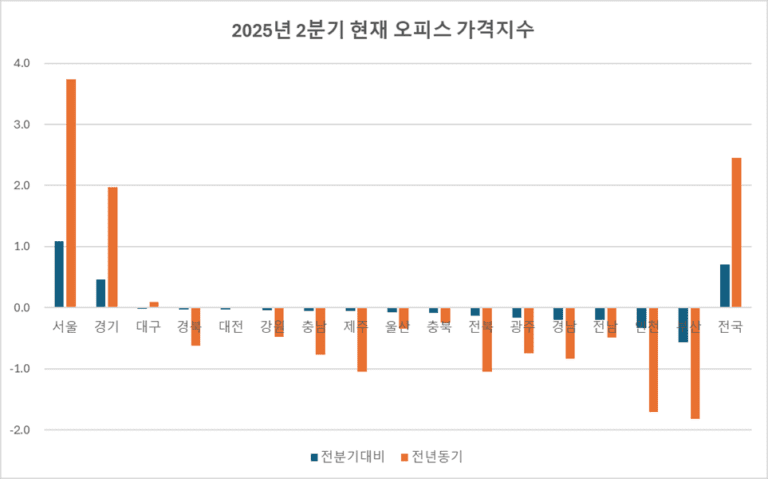
출처 국토부 상업용부동산 임대동향조사 데이터
서울은 전분기 대비 1.1%, 전년 대비 3.7% 상승하며 가장 뚜렷한 오름세를 보였다. 경기도 역시 전분기 대비 0.5%, 전년 대비 2.0% 상승해 수도권 전반의 회복 흐름을 뒷받침했다. IT·금융·컨설팅·바이오 등 고부가가치 서비스업이 밀집한 수도권은 오피스 수요가 꾸준히 유지되고 있으며, 부지 제약과 규제로 신규 공급이 제한되면서 임대료 상승 압력이 이어지고 있다.
반면 지방 대도시는 공급 과잉과 산업 구조의 한계로 하락세를 기록했다. 부산은 전분기 –0.6%, 전년 대비 –1.8% 하락했다. 최근 몇 년간 이어진 대규모 신규 오피스 공급으로 단기 공급 과잉이 발생했으며, 해운·조선업 회복세에도 불구하고 이는 생산·물류 중심 산업에 국한되어 오피스 임차 수요로는 이어지지 못했다. 인천 또한 전분기 –0.3%, 전년 대비 –1.7% 하락했다. 송도·청라 국제도시의 신규 빌딩 입주 물량 증가로 공실률이 상승했고, 항만·물류업 수요가 물류센터·창고형 시설에 집중된 점이 영향을 미쳤다. 광주는 전분기 –0.2%, 전년 대비 –0.8% 하락했다. 제조·서비스업 기반이 취약하고 인구 유출이 이어지면서 기업 유치 속도가 더딘 것이 원인으로 꼽힌다. 울산은 전분기 –0.1%, 전년 대비 –0.3% 하락했다. 조선·석유화학업의 점진적 회복에도 불구하고 생산·수출 중심의 산업 구조 탓에 오피스 수요 확장에는 한계가 있다. 전북(–1.1%), 제주(–1.0%) 역시 산업 기반과 인구 구조, 공급 여건이 복합적으로 작용해 하락세를 나타냈다.
하반기 전망은 지역별 격차가 더욱 확대될 가능성이 크다. 중국인 무비자 입국 허용과 글로벌 관광 회복세는 수도권과 일부 광역시 상권에 긍정적인 영향을 줄 것으로 예상된다. 특히 중국 기업의 국내 투자 확대 가능성은 도심 오피스 수요를 자극할 수 있다. 반면, 산업 구조 다변화에 실패하고 공급 과잉이 이어지는 지역은 단기 회복이 쉽지 않을 것으로 전망된다.
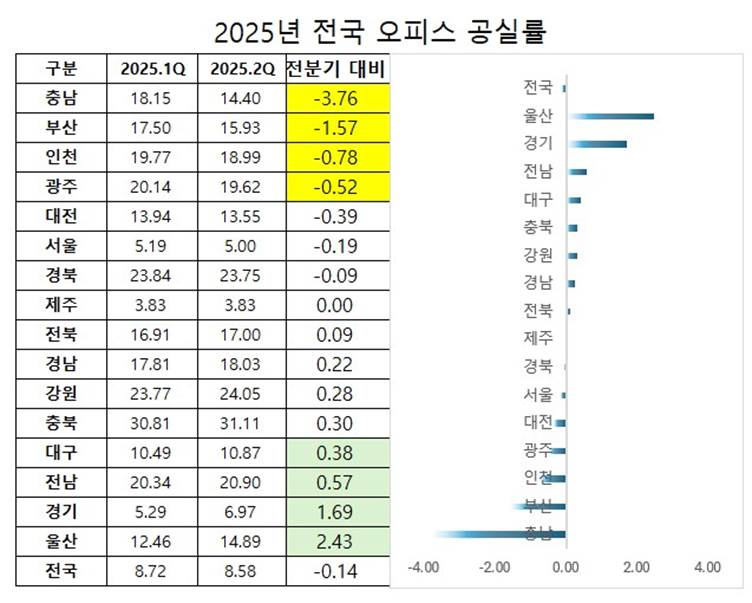
출처 국토부 상업용부동산 임대동향조사 데이터
전국 오피스 공실률 보합세…충남·부산 회복세, 울산·경기 공실 증가
2025년 2분기 전국 오피스 공실률은 8.58%로 집계됐다. 전분기(8.72%) 대비 0.14%포인트 하락하며 전국 평균은 보합세를 유지했지만, 지역별로는 회복과 악화가 엇갈리며 차별화된 흐름을 보였다.
충남은 18.15%에서 14.40%로 3.76%포인트 하락하며 전국에서 가장 큰 폭의 감소세를 기록했다. 천안·아산 산업벨트 기업 확장과 창업 지원 정책, 임대료 현실화 등이 공실 해소에 영향을 미친 것으로 풀이된다. 부산은 17.50%에서 15.93%로 1.57%포인트 줄었다. 해양수산부 이전 추진, 북항 재개발, 국제여객터미널 활성화 등 개발 호재에 대한 기대감이 반영되면서 기업 수요가 살아난 것으로 분석된다. 항만·물류 기반의 배후 수요와 대학가 주변 수요도 공실 완화에 일정 부분 기여했다.
인천은 19.77%에서 18.99%로 0.78%포인트 감소했다. 송도 국제도시의 업무·바이오 산업, 청라·영종 지역의 공항·항만 연계 수요가 꾸준히 유지되면서 완만한 하락세를 이어갔다. 광주는 20.14%에서 19.62%로 0.52%포인트 줄었다. 도심재생사업, 복합문화시설 확충, 청년 창업 지원센터와 공유오피스 확대 등이 신규 기업 수요를 이끌어낸 것으로 보인다.
대전은 13.94%에서 13.55%로 0.39%포인트 낮아졌다. 대덕연구단지와 행정타운, 세종시 연계 효과가 오피스 수요를 지탱한 것으로 풀이된다. 서울은 5.00%로 안정세를 유지했고, 경북도 23.75%로 소폭 하락했으나 여전히 높은 수준을 보였다.
울산·경기·전남·대구, 공실 증가로 부담 확대
울산은 12.46%에서 14.89%로 2.43%포인트 상승하며 전국에서 가장 큰 폭의 증가세를 보였다. 조선·자동차 산업 회복에도 불구하고 신규 오피스 공급과 인구 감소로 수요가 충분히 뒷받침되지 못한 것으로 분석된다.
경기는 5.29%에서 6.97%로 1.69%포인트 상승했다. 동탄·위례·광교 등 신도시 오피스 입주가 집중되면서 단기적으로 공실이 늘어난 것으로 보인다. 경기 침체로 기업들의 신규 입주 수요가 위축된 점도 영향을 미쳤다. 다만 공실률 자체는 전국적으로 낮은 수준이어서, 일시적 공급 과잉에 따른 현상이라는 분석도 제기된다.
전남은 20.34%에서 20.90%로 0.57%포인트 상승했다. 광양·여수 산업단지, 나주 혁신도시, 목포 항만 배후지 등에서 공급이 이어졌지만 인구 유출과 고령화로 수요 기반이 약해 공실이 심화된 것으로 풀이된다.
대구는 10.49%에서 10.87%로 0.38%포인트 증가했다. 공실률 자체는 전국 평균보다 약간 높은 수준에 불과하지만, 아파트 미분양, 청년층 인구 유출, 도심 재개발로 인한 오피스 물량이 충분히 흡수되지 못한 것으로 보인다. 충북은 31.11%로 전국 최고 수준의 공실률을 기록했으며, 강원도 역시 24.05%로 높은 수준을 유지했다.
오피스 공실률은 기업 수요의 바로미터
오피스 공실률은 단순히 비어 있는 사무실의 비율이 아니라 기업 활동과 지역 경제 기반을 보여주는 지표로 활용된다. 공실률이 낮으면 기업 입주 수요가 활발하고 지역 경제가 안정적임을 의미한다. 반대로 높은 공실률은 공급 과잉, 인구 감소, 투자 위축 등 구조적 문제를 드러낸다. 따라서 공실률은 임대인, 투자자, 기업 수요자 등 시장 참여자들이 동향을 파악할 때 중요한 참고 지표로 작용한다.
리맥스코리아는 꾸준히 상업용 부동산 시장을 모니터링하고, 시장 이해에 참고가 될 만한 자료를 지속적으로 발표할 계획이다. 리맥스(REMAX)는 전 세계 110여 개국, 14만 명 이상의 에이전트 네트워크를 보유한 글로벌 부동산 프랜차이즈 브랜드다. 리맥스코리아는 국내 오피스 및 상업용 부동산 시장에서 전문적인 네트워크와 데이터를 기반으로 맞춤형 컨설팅을 제공하고 있다.