개인이 상가나 사무실 건물을 매매로 취득하면 취득세는 원칙적으로 4%(지방교육세·농어촌특별세 포함 시 4.6%)로 끝난다. 그런데 같은 건물을 법인 명의로 사는 순간 세율이 8%, 경우에 따라 12%까지 뛰는 일이 벌어진다. 법인이라는 이유만으로 무조건 무거운 세금이 붙는 것은 아니다. 지방세법 제13조와 제13조의2가 정한 몇 가지 “중과 요건”에 걸리기 때문이다
중과의 뿌리 — 수도권 인구·산업 집중 억제
법인 취득세 중과의 출발점은 수도권정비계획법상 “과밀억제권역”이다. 서울 전역, 인천 대부분, 의정부·구리·하남·고양·수원·성남·안양·부천·광명·과천·군포·시흥(일부 제외) 등 수도권 핵심 지역이 해당한다. 이 지역으로 기업이 몰리는 것을 막기 위해 법인이 이곳에서 부동산을 취득할 때 인구가 늘어나는 것을 방지하도록 취득세를 중과세 하는 제도를 두었다. 따라서 지방 소재 건물을 법인이 취득하는 경우에는 이 유형의 중과가 원칙적으로 문제되지 않는다.
중과 유형별 정리
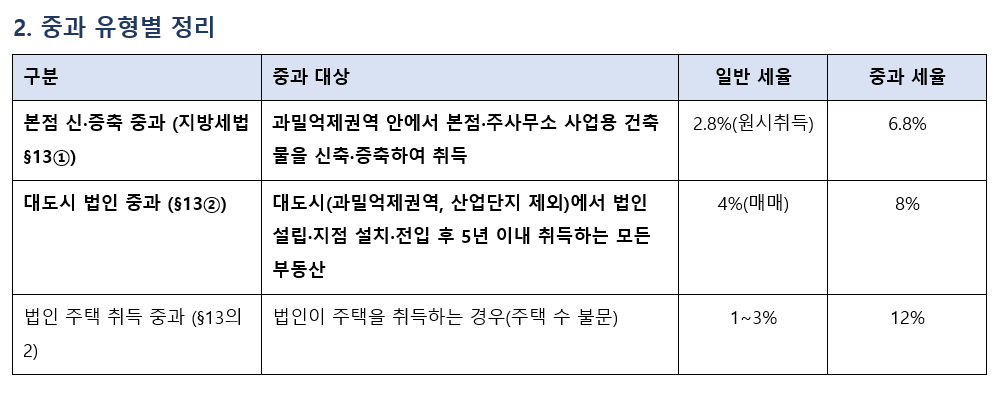
① 본점 사업용 건축물의 신·증축 중과(제13조 제1항). 과밀억제권역 안에서 법인이 본점 또는 주사무소로 사용할 건물을 직접 신축·증축하면 표준세율에 중과기준세율(2%)의 2배를 더한다.
원시취득 표준세율 2.8%에 4%가 가산되어 6.8%가 된다. 이를 피하기 위해 법인의 업종판단과 본점 주사업용이 아님을 입증하여야 한다. 실무적으로는 임대를 위한 방법을 하기도 하지만, 수년내 본점의 용도대로 사용하는 경우 취득세가 추징되는 사례가 빈번하다.
② 대도시 내 법인 설립·전입 후 5년 이내 취득 중과(제13조 제2항). 실무에서 가장 자주 문제되는 규정이다. 대도시에서 법인을 설립하거나 지점을 설치한 경우, 또는 대도시 밖의 법인이 본점·지점을 대도시로 옮겨 온 경우, 그 날부터 5년 이내에 대도시 안에서 취득하는 부동산은 “표준세율×3 − 중과기준세율×2″가 적용된다.

매매 취득이면 4%×3 − 4% = 8%가 되어 일반 세율의 정확히 두 배다. 사무실, 상가, 창고, 토지를 가리지 않고, 업무용인지 임대용인지도 따지지 않는다. 휴면법인을 인수해 활용하는 경우도 설립으로 본다. 다만 은행, 의료업, 학원, 전기통신사업 등 대도시에 두는 것이 불가피하다고 인정되는 “중과 제외 업종”에 직접 사용할 목적으로 취득하면 일반 세율을 적용한다.
③ 법인의 주택 취득 중과(제13조의2). 2020년 8월 이후 법인이 주택을 취득하면 보유 주택 수와 관계없이 원칙적으로 12%가 적용된다. 상가주택이나 주거용 오피스텔을 법인이 매입할 때 주택 부분에 이 세율이 붙으므로 반드시 사전에 확인해야 한다.
중복 적용과 유의할점
-중복 적용: ①과 ②는 별개 규정이므로 동시에 해당하면 세율이 더 높아진다(신증축 본점 건물이 설립 5년 이내 취득이면 표준세율×3 = 8.4%까지 상승). 사치성 재산과 대도시 중과가 겹치면 16%에 이를 수 있다.
-5년의 기산: 설립등기일지점 설치일·전입일이 기준이며, 과밀억제권역 내 다른 지역에서 서울로 옮기는 경우에도 새로 5년이 시작된다. 계약일이 아닌 잔금일(취득일)이 5년 안에 들어오는지가 관건이다.
-사후 추징: 중과 제외 업종으로 취득한 뒤 2년(정당한 사유 없이 미사용) 또는 4년 내 다른 용도로 전환하면 중과세율로 추징된다.

결국 법인 명의 건물 취득에서 중과 여부는 “어디에 있는 건물인가”, “법인이 언제 어디서 설립·전입했는가”, “무엇에 쓸 건물인가”라는 세 가지 질문으로 압축된다. 계약서에 도장을 찍기 전에 이 세 가지를 확인하는 것만으로도 취득세 부담을 절반으로 줄이거나, 최소한 예상치 못한 세금 고지서를 피할 수 있다.
세율과 적용 요건은 매년 개정되며 잔금이후 등기시에는 계약서 변경이 어려우므로 계약 직후에는 취득세 중과세가 걸릴것인지 전문가와 반드시 검토하여 잔금 및 취득 등기를 해야한다.